Zakaj je ta zgodba pomembna za vsako plačo v Ameriki
Socialna varnost ni oddaljena abstraktna politika. Je ključen vir dohodka za sedanje upokojence in praktično vsak delovni Američan je v svoje načrtovanje upokojitve vključil prihodnje prejemke iz naslova socialne varnosti. Prav zato si finančne težave programa — in možne rešitve zanje — zaslužijo pozornost zdaj, namesto šele v letu, ko bo zmanjkalo denarja.
Med rešitvami, o katerih razpravljajo v Washingtonu, je ena najbolj očitnih zvišanje davka na plače, ki financira program. To je tudi ena najbolj spornih, saj bi delavcem zmanjšala neto plače. Toda po navedbah skrbnikov programa bi lahko čas tega zvišanja pomembno vplival na to, koliko bo stalo vsakega delavca — in argument za čimprejšnje ukrepanje se skriva v preprosti aritmetiki.
Rok v poročilu skrbnikov za leto 2026
Izhodišče za vsako pošteno razpravo je Poročilo skrbnikov socialne varnosti za leto 2026, uradni letni finančni pregled programa.
Poročilo napoveduje, da naj bi sklad za starostno in družinsko zavarovanje (OASI) — sklad, ki izplačuje pokojnine in preživnine — v četrtem četrtletju leta 2032 ostal brez sredstev. Če se to zgodi, socialna varnost ne bo izginila. Še naprej bo izplačevala ugodnosti iz prihodkov, ki jih zbere z davki. Težava je v tem, da so prihodki dovolj le za pokritje približno 78 odstotkov obljubljenih prejemkov.
Obstaja tudi ločen sklad za invalidsko zavarovanje (DI), ki izplačuje nadomestila iz naslova invalidske socialne varnosti. Nekateri analitiki menijo, da bi se oba sklada verjetno združila, če bi sklad OASI izčrpal sredstva. V tem scenariju bi imel združeni sklad dovolj denarja do leta 2034, ko bi socialna varnost lahko izplačala približno 83 odstotkov predvidenih ugodnosti.
Bistvo skrbnikov je: če kongres ne ukrepa, starejše čakajo znižanja prejemkov med 17 in 22 odstotki v vsega šestih do osmih letih. Večina upokojencev ne more prenesti tako velikega znižanja brez resnih stisk, zato zakonodajalci pretehtavajo vrsto rešitev. Dva predloga sta pritegnila posebno pozornost.
Prva rešitev: zvišanje ali odprava zgornje meje obdavčljivih zaslužkov
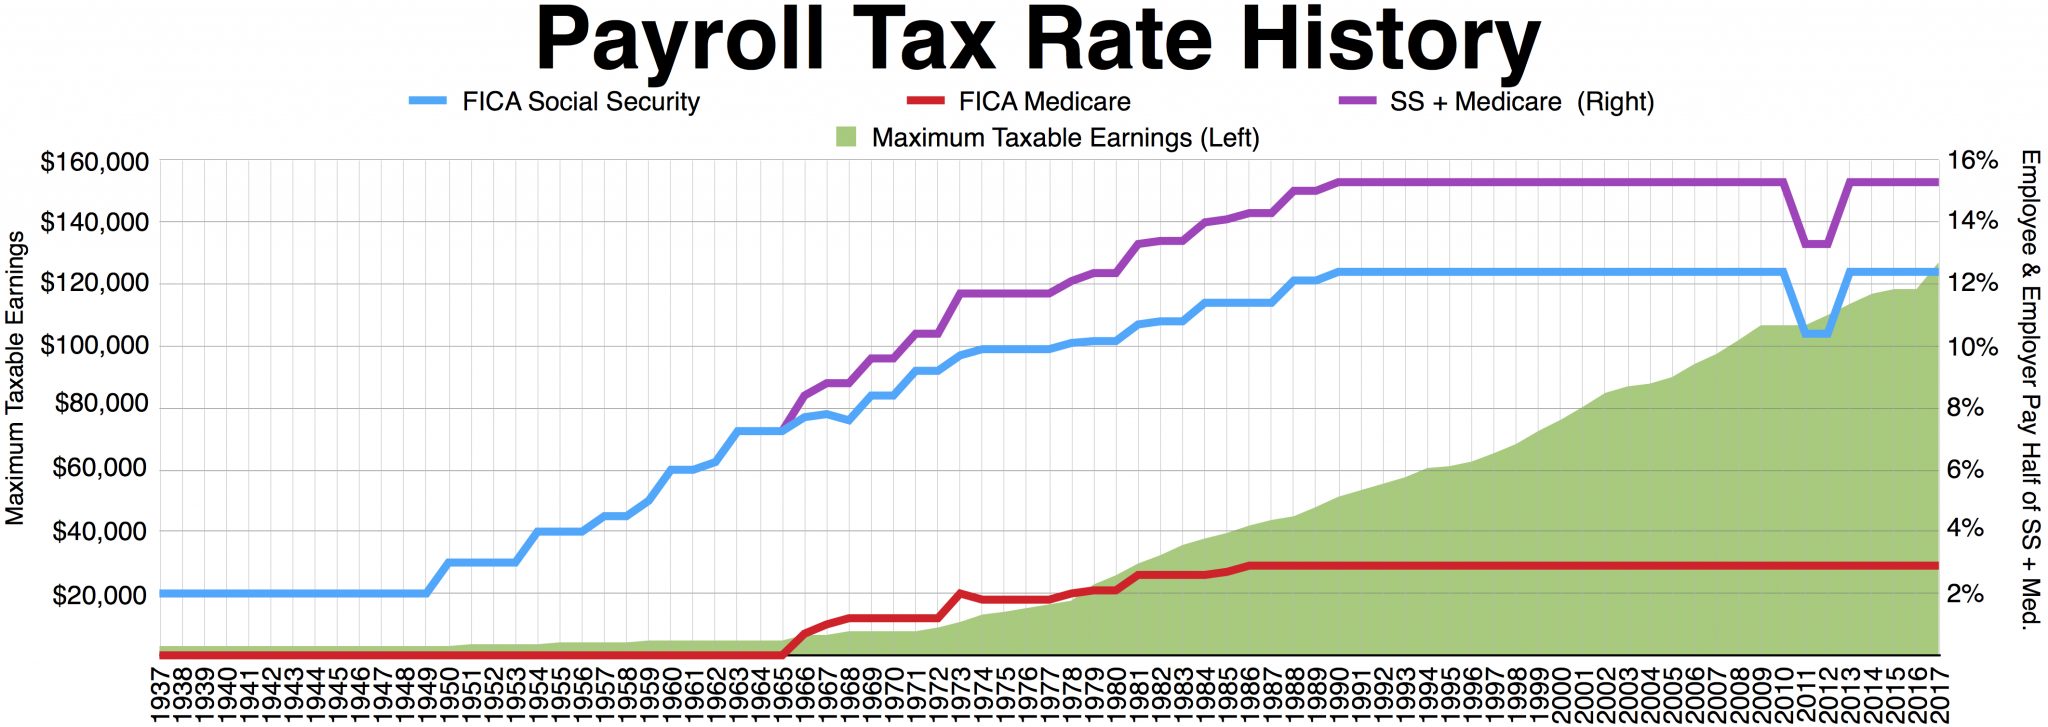
Večina delavcev plačuje davke za socialno varnost od celotnega zaslužka. Tisti z visokimi dohodki tega ne počnejo, saj obstaja zgornja meja — limit osnove za plače — za zaslužke, ki so predmet tega davka. Leta 2026 ta meja znaša 184.500 dolarjev. Dohodek, zaslužen nad tem pragom, ni predmet davka za socialno varnost in se ne šteje pri izračunu končnega mesečnega prejemka delavca.
Eden od vidnih predlogov bi to mejo zvišal ali odpravil brez sorazmernega zvišanja prejemkov za tiste z visokimi dohodki. Zamisel je pritegnila dvostrankarsko pozornost: senatorja Bernie Moreno, republikanec iz Ohia, in Elizabeth Warren, demokratka iz Massachusettsa, sta oba predlagala različice te rešitve. Po tem predlogu bi tisti z višjimi dohodki plačevali davek za socialno varnost od večjega dela svojega dohodka, medtem ko prejemki, ki jih prejmejo, ne bi v celoti odražali vseh plač, od katerih so plačali davke.
Ta pristop ima realne omejitve. Uprava za socialno varnost je modelirala spremembo in ugotovila, da bi v najboljšem primeru zaprla le približno 67 odstotkov proračunskega primanjkljaja programa — pri čemer bi ostala vrzel, ki bi jo bilo treba nekako zapolniti.
Ima tudi resne kritike. Fundacija Tax Foundation opozarja, da bi odprava ali zvišanje meje pomenilo ogromno zvišanje davkov za tiste z visokimi dohodki, kar bi lahko vplivalo na poslovanje podjetij in ljudi morda potisnilo k strategijam izogibanja davkom, ki bi dolgoročno lahko škodovale financam socialne varnosti. Obstaja tudi globlji filozofski ugovor: socialna varnost je zasnovana kot pridobljena pravica, njen ustanovitelj, predsednik Franklin D. Roosevelt, pa je zavestno povezal prispevke s prejemki, ker je verjel, da bo takšna struktura financiranja program zaščitila pred političnim pritiskom. Ločitev tega, kar delavci plačajo, od tistega, kar prejmejo, bi spremenila temeljni značaj programa.
Druga rešitev: zvišanje stopnje davka na plače
Drugi glavni predlog je preprostejši in vpliva na vsakogar: zvišanje same stopnje davka na plače.
Trenutno davek na plače za socialno varnost znaša 12,4 odstotka, kar si delita delodajalec in delavec. Delavcem, ki niso samozaposleni, se od plače odtrga 6,2 odstotka, delodajalci pa plačajo dodatnih 6,2 odstotka. Samozaposleni plačajo celotnih 12,4 odstotka sami. Ti davki financirajo pokojnine, preživnine za zakonce in preživele ter invalidsko zavarovanje socialne varnosti.
Zvišanje stopnje bi v program prineslo več prihodkov sorazmerno po celotnem spektru plač, kar bi pomagalo stabilizirati finance in se izogniti avtomatskim znižanjem prejemkov, predvidenim za začetek tridesetih let. Za razliko od pristopa z mejo zaslužka bi ohranilo trenutni mehanizem financiranja — isto strukturo, ki program ohranja že desetletja — in zahtevalo, da k rešitvi prispevajo vsi, ne le bogati.
Očitna slabost je prav tako neposredna: vsak delovni Američan bi to takoj občutil v obliki manjše plače.

Aritmetika ukrepanja zdaj v primerjavi z poznejšim ukrepanjem
Tu postane matematika skrbnikov zares pomembna — in tu je argument za nujnost najmočnejši.
Po najnovejšem poročilu skrbnikov bi kongres, če bi zdaj zvišal davek na plače, s povišanjem za 4,25 odstotne točke popolnoma odpravil primanjkljaj financiranja programa. To zveni kot visoka številka, vendar je pomembno vedeti, da večini delavcev polovico davkov za socialno varnost plačajo delodajalci. Za tipičnega zaposlenega bi bila dejanska sprememba zvišanje za 2,13 odstotne točke pri davku, ki se odtrga od plače.
Če vlada raje počaka do leta 2034, ko naj bi se skladi izčrpali, se zahtevano zvišanje poveča na 4,9 odstotne točke. Ker delodajalci še vedno pokrijejo polovico, bi se zaposleni soočili z zvišanjem za 2,45 odstotne točke.
Če razliko postavimo v konkretne okvirje, vzemimo za primer delavca, ki zasluži 60.000 dolarjev na leto. Če bi ukrepali zdaj, bi ta delavec letno plačal približno 1.278 dolarjev več davka za socialno varnost. Če bi čakali do leta 2034, bi isti delavec plačal približno 1.470 dolarjev več na leto — približno 192 dolarjev dodatno letno, zgolj kot strošek odlašanja.
Prednosti hitrejšega ukrepanja presegajo zgolj stopnjo. Zgodnejše povečanje porazdeli breme na več delavcev — tiste v zgodnji, srednji in pozni fazi kariere — namesto da ga skoncentrira na manjši krog ljudi. In ohranja tok financiranja, ki program podpira že desetletja, namesto da bi ga prestrukturirali pod pritiskom bližajočega se roka.
Politična težava
Nič od tega ni politično enostavno, zato se to še ni zgodilo.
Oba predloga sta v svojem bistvu zvišanje davkov — in le malo politikov se želi zapisati kot tisti, ki so zvišali davke. Pristop z mejo zaslužka cilja le na bogate, kar bi lahko bilo javnosti bolj všeč, vendar se sooča z nasprotovanjem poslovnih interesov in zagovornikov davčne politike, poleg tega pa bi temeljito spremenil delovanje socialne varnosti. Pristop z davkom na plače ohranja strukturo programa, vendar prizadene plačo vsakega delavca hkrati.
Vendar alternativa ukrepanju ni nevtralna. Če se davki ne zvišajo, bodo znižanja prejemkov skoraj zagotovo potrebna — bodisi ciljna znižanja, ki jih oblikuje kongres, bodisi avtomatska znižanja, ki začnejo veljati, ko skladi ostanejo brez sredstev. Znižanje prejemkov za 17 do 22 odstotkov bi bilo verjetno veliko manj priljubljeno kot zmerno zvišanje davkov, katerega dober del pokrijejo delodajalci. Ta politična realnost je še posebej ostra, če kongres hitro ukrepa, medtem ko je zahtevano povečanje še vedno na nižji ravni 4,25 odstotne točke.
Kaj naj delavci in upokojenci storijo zdaj
Ne glede na to, kaj se bodo zakonodajalci nazadnje odločili, prvotna analiza vsebuje nasvet, ki velja ne glede na izid politike: sedanji in bodoči upokojenci bi morali načrtovati določene spremembe, ki vplivajo na njihove finance — ne glede na to, ali še delajo ali so že v pokoju.
Praktično to pomeni, da se ne gre zanašati na projekcije upokojitve, ki temeljijo na 100 odstotkih trenutno predvidenih prejemkov. Dodatno varčevanje zunaj socialne varnosti, razumevanje, kako bi morebitno 17- do 22-odstotno znižanje prejemkov vplivalo na gospodinjski proračun, in spremljanje informacij, ko se predlogi premikajo skozi kongres, so vsi razumni previdnostni ukrepi. Neuspeh pri pripravi na kakršno koli spremembo bi bil, kot opozarja prvotna analiza, ena bolj presenetljivih finančnih napak, ki bi jih upokojenec lahko naredil.

Bistvo
Finančne težave socialne varnosti niso špekulativne; prihajajo z dokumentirano časovnico. Sklad OASI naj bi ostal brez sredstev konec leta 2032 in brez ukrepanja kongresa se bodo prejemki v šestih do osmih letih znižali za 17 do 22 odstotkov. Od dveh vodilnih rešitev bi zvišanje ali odprava meje zaslužkov odpravila največ dve tretjini primanjkljaja in bi spremenila zasnovo programa, ki temelji na pridobljenih pravicah, medtem ko bi zvišanje davka na plače zapolnilo celotno vrzel — po ceni 2,13 odstotne točke na zaposlenega, če se uvede zdaj, v primerjavi z 2,45 točke, če kongres čaka do leta 2034.
Nobena možnost ni brezplačna in nobena ni priljubljena. Toda aritmetika je nedvoumna: vsako leto odlašanja naredi končno rešitev dražjo za vsakega delavca v Ameriki. Izbira, s katero se soočajo zakonodajalci, ni med zvišanjem davkov in brez zvišanja davkov. Je med manjšim zvišanjem, ki si ga danes deli več delavcev, ali večjim, ki bo jutri prisilno naloženo manjšemu številu delavcev.